Учебный расчёт суммы после издержек
Расчёт выполняется на вашем устройстве. Значения ниже условные; это не условия оператора и не прогноз.
Чтобы пополнить Pocket Option, войдите в кабинет, откройте пополнение, выберите доступный способ и проверьте сумму списания. Для вывода откройте «Финансы» → «Вывод средств», укажите сумму и свои реквизиты, затем найдите созданную заявку в истории. Используйте способ, которым вносили деньги; смену реквизитов согласуйте с поддержкой. Если деньги уже списаны, но не пришли, новый перевод не нужен: сохраните чек и проверьте статус первой операции.
Быстрее всего разобраться с проблемой по трём данным: номеру заявки, документу отправителя и статусу у получателя. Ниже — порядок действий для карты, рублей, криптовалюты, вывода и задержек. Условия из открытых документов проверены 3 октября 2026 года; числа в расчётах, если не указано обратное, учебные. Это партнёрский справочник: платежи и обращения обрабатывает сама платформа.
Что проверить ещё до первого пополнения
До перевода проверьте имя владельца карты или кошелька, доступ к почте и возможность получить выписку. Если в профиле старая фамилия, платёжный инструмент принадлежит другому человеку или кошелёк уже закрыт, сначала разберитесь с этим расхождением. Оно не исчезнет после зачисления и может возникнуть снова при выводе. Для знакомства с торговым экраном деньги переводить не требуется — есть демонстрационный счёт.
Карточка будущего платежа
Запишите две суммы рядом: сколько уйдёт из банка и сколько появится на счёте платформы. Подпишите валюту каждой. Затем проверьте, останется ли доступен тот же инструмент для вывода. Например, одноразовый способ внесения неудобен, если вы не понимаете, как получить деньги обратно и чем подтвердить владение реквизитами. Рекламный процент и обещание «без комиссии» пока не учитывайте: расчёт начинается с итогового экрана платежа.
В публичной оферте Pocket Option указано использование собственных средств и принадлежащих клиенту платёжных счетов; описаны конвертация и связь способов ввода и вывода. Это важные исходные ограничения, которые следует прочитать до перевода. Например, карта родственника не становится вашей только потому, что он разрешил ей воспользоваться. Для такого перевода сначала уточните допустимый порядок у поддержки.
Перед оплатой полезно пройти короткую проверку:
- Доступ к почте и аккаунту принадлежит вам и защищён.
- Имя владельца платёжного инструмента соответствует вашим данным.
- Понятно, как получить чек, выписку или идентификатор перевода.
- Указанная сумма не нужна для обязательных расходов.
- Условия бонуса прочитаны либо бонус сознательно не выбран.
- Известно, где смотреть статус операции и номер заявки.
На телефоне удобно сделать снимок итогового экрана и сохранить его рядом с чеком. Номер заявки перенесите в имя заметки, чтобы позднее не искать нужный перевод среди одинаковых сумм.
Как выбирать доступный способ оплаты
Открытый список платёжных методов показывает ассортимент, но не гарантирует доступность каждого варианта для конкретного человека. Регион, валюта, настройки аккаунта и состояние платёжного провайдера могут влиять на отображаемые предложения. Поэтому поиск «как пополнить Pocket Option из России» следует заканчивать проверкой формы вашего кабинета, а не копированием реквизитов из чужого видео.
На официальной странице способов оплаты представлены банковские, электронные и криптовалютные варианты. Для некоторых методов отображается нулевая комиссия платформы. Это не исключает расходов отправителя, обменного курса или комиссии внешней сети. Перед выбором сравнивайте итоговые суммы и требования к получателю.
| Критерий | Что выяснить | Почему это важно |
|---|---|---|
| Валюта | В чём спишут и в чём зачислят | Показывает возможную конвертацию |
| Владение | На кого оформлен инструмент | Связывает платёж с пользователем |
| Подтверждение | Где взять официальный документ | Помогает при розыске |
| Возврат | Каким способом возможен вывод | Предотвращает тупиковый маршрут |
| Расходы | Какая сумма уйдёт всего | Позволяет сравнить варианты |
| Доступность | Есть ли метод в кабинете сейчас | Отделяет рекламу от текущих условий |
Почему привычный способ часто проще
Если вы уже пользуетесь банком или кошельком, откройте историю и найдите, как скачать чек. Убедитесь, что в документе будут дата, сумма и идентификатор. При выборе нового сервиса проверьте это до перевода: уведомление «успешно» без реквизитов мало помогает при розыске. Если в форме оплаты появился незнакомый посредник, сохраните его название вместе с номером заявки.
Сравнивая прямой платёж с покупкой цифрового актива через дополнительный сервис, сложите расходы всех этапов. Например: покупка актива, его отправка, возможная конвертация при зачислении. Отдельно проверьте, какие документы выдаёт каждый участник. Маршрут из трёх переводов может стоить дороже прямого, даже если последний этап помечен как бесплатный.
Пошаговое пополнение через личный кабинет
Начните с безопасного входа и проверьте, что открыт нужный аккаунт. Посмотрите текущий реальный баланс и зафиксируйте его. Это особенно полезно, если одновременно используются учебный счёт, бонусные средства или несколько валютных представлений. Увеличение одной цифры в интерфейсе не всегда означает зачисление именно вашего денежного перевода.
Откройте раздел пополнения, выберите доступный метод и введите сумму. Перед переходом к внешней форме прочитайте подписи рядом с полями: они могут объяснять единицы измерения, диапазон суммы и порядок получения реквизитов. Не ориентируйтесь на расположение кнопок в старой инструкции: интерфейс может измениться, а смысл проверки остаётся прежним.
Порядок оплаты
- Проверьте сумму и валюту в форме платформы.
- Убедитесь, что выбран правильный источник оплаты.
- Прочитайте итоговый экран внешнего сервиса.
- Сопоставьте получателя и назначение с инструкцией текущей заявки.
- Подтвердите операцию только после устранения расхождений.
- Сохраните чек или документ, а также номер заявки.
- Вернитесь в историю операций и проверьте статус.
Если после подтверждения экран завис, не нажимайте оплату многократно. Сначала проверьте историю в банке и кабинете. Повторная попытка способна создать второй реальный перевод, а техническая ошибка страницы не доказывает отсутствие первого списания.
Допустим, форма показала оплату 5 000 рублей, банк подтвердил списание, а баланс ещё не изменился. Правильный следующий шаг — связать чек с номером заявки и проверить статус. Новый перевод на те же 5 000 рублей не ускоряет поиск первого. Если операция была только создана, но не исполнена, это другая ситуация; различить их помогает банковская выписка, а не только всплывающее уведомление.
Оплата открылась на другом устройстве
Если QR-код показан на компьютере, а платёж подтверждается на телефоне, оставьте исходную заявку открытой до сохранения её номера. На телефоне перед подтверждением сравните сумму с компьютером. Затем сохраните банковский чек: возврат в браузер на компьютере сам по себе не доказывает, что банк исполнил перевод.
После оплаты не сканируйте код повторно только потому, что исходная страница ещё показывает ожидание. Обновите историю заявки и посмотрите банковский статус. Если требуется отметить факт оплаты вручную, делайте это только после реального исполнения и только в форме этой заявки. Отметка не заменяет перевод и не должна использоваться как способ «запустить проверку» до отправки денег.
Банк отклонил платёж
Сначала установите, произошло ли списание. При отказе до списания сохраните причину банка: недостаточно средств, ограничение операции и неподдерживаемый перевод — разные ситуации. Если причина не раскрыта, спросите банк о конкретной попытке с датой и суммой. Не меняйте получателя на реквизиты, которые посторонний человек предлагает в переписке.
Если деньги списаны, а на стороне платформы виден отказ, это уже вопрос о судьбе выполненного платежа. Передайте чек и номер заявки поддержке. В обращении напишите обе части: банк показывает исполнение, кабинет показывает отказ. Только слово «отклонено» без указания системы может направить проверку не на тот этап.
Рубли, валюта счёта и двойная конвертация
Для расчёта расходов важно разделять три величины: списанную сумму, зачисленную сумму и справочный курс, по которому вы сравниваете результат. Когда исходная валюта отличается от валюты счёта, разница между ожидаемым и фактическим зачислением может возникнуть даже при отсутствии отдельной строки «комиссия». Курс является частью стоимости перевода.
Предположим, со счёта списано 9 300 рублей, на платформе отражено 100 условных долларовых единиц. Эффективный курс пополнения равен 93 рубля за единицу. Если в момент сравнения вы использовали ориентир 90 рублей, разницу нельзя автоматически назвать скрытым списанием: сначала нужно проверить курс платёжного сервиса и все промежуточные операции. Расчёт показывает размер расхождения, но не устанавливает его причину.
Как посчитать полную стоимость
Формула эффективного курса проста: все расходы в исходной валюте разделить на фактически зачисленную сумму в валюте счёта. Если отдельно удержано ещё 150 рублей, числитель составит 9 450 рублей, а эффективный курс — 94,5. Включайте только расходы этой операции, чтобы не смешать результат с остатком кошелька или комиссией за другой перевод.
Обратная операция также может иметь собственный курс. Если затем вывести те же 100 единиц и получить 8 900 рублей, денежная разница составит 550 рублей относительно общего расхода 9 450. Это расчёт маршрута без торговли; он не показывает прибыльность сделок и не означает, что такой курс действует сейчас.
При смене валюты счёта сохраните остаток до изменения и сумму после. В личной таблице не переписывайте старые депозиты в новую валюту без отметки о курсе: иначе конвертация смешается с торговым результатом. Исходная банковская выписка должна оставаться в той валюте, в которой произошло реальное списание.
Как найти место второй конвертации
Выпишите валюты цепочкой. Например: рубли в банке → единицы цифрового актива в кошельке → валюта торгового счёта. Для каждой стрелки найдите отдельную сумму до и после. Если есть лишь начальное списание и конечное зачисление, получится общий эффективный курс, но разделить расходы между двумя обменами пока нельзя.
Допустим, за 9 600 рублей куплено 100 единиц актива, после отправки до получателя дошло 98, а счёт увеличился на 97 единиц своей валюты. Здесь уже видны два разных изменения: две единицы ушли при отправке, ещё одна — на этапе зачисления или обмена. Причину последней разницы нужно выяснять по документам, а не автоматически относить к комиссии сети.
Для сравнения способов используйте одну конечную валюту и одну дату. Сопоставлять рублёвый расход вчерашнего дня с сегодняшним ориентиром можно только с оговоркой о движении курса. Если времени прошло много, отдельно укажите, какая часть разницы вообще могла возникнуть до перевода. Так расчёт расходов не превратится в претензию, основанную на несопоставимых ценах.
Комиссии: где искать реальные расходы
Фраза «без комиссии» недостаточна для финансового решения. У одной операции может быть несколько участников: банк отправителя, платёжный сервис, платформа, сеть перевода и принимающий банк. Нулевая плата одного участника не означает нулевую стоимость всей цепочки. Проверяйте не только проценты, но и фиксированные удержания, минимальную плату и обменный курс.
| Расход | Где его искать | Как записывать |
|---|---|---|
| Плата отправителя | Подтверждение в банке или кошельке | Отдельной суммой |
| Конвертация | Итоговый курс и сумма зачисления | Через эффективный курс |
| Плата посредника | Экран обработки платежа | По документу операции |
| Сетевая комиссия | Форма отправки цифрового актива | В единицах актива |
| Расход получателя | Выписка принимающего сервиса | После поступления |
Сравнение двух условных маршрутов
Маршрут А требует отправить 10 000 рублей и обещает зачислить 108 единиц счёта без отдельной платы. Маршрут Б за ту же сумму даёт 110 единиц, но требует ещё 250 рублей внешних расходов. Эффективная цена единицы: около 92,59 у первого и 93,18 у второго. Более высокое зачисление не делает второй маршрут дешевле, если полная стоимость тоже выше.
Для небольших сумм особенно заметны фиксированные комиссии. Удержание 200 рублей при переводе 2 000 рублей составляет 10%, а при переводе 20 000 рублей — 1%. Однако это не аргумент увеличивать депозит: дополнительный капитал остаётся под риском. Сначала решают, нужна ли операция вообще, затем сравнивают способы для уже установленной суммы.
Сохраните итоговый экран до подтверждения и документ после исполнения. Если цифры различаются, такая пара лучше показывает проблему, чем устное воспоминание «вроде бы обещали бесплатно». Не публикуйте документы целиком в открытом доступе: платёжные сведения нужны участникам разбирательства, а не случайным комментаторам.
Банковская карта, перевод и QR-код
Операции с картой и банковский перевод могут выглядеть похоже, но подтверждающие документы и маршрут обработки у них различаются. У карточной покупки могут быть авторизация и окончательное проведение, а у перевода — отдельное поручение и статус исполнения. Поэтому при задержке полезно сначала назвать тип операции, а уже потом обсуждать сроки.
Если выбран QR-код, считайте его способом передачи реквизитов, а не доказательством безопасности. После сканирования банк показывает получателя и сумму; именно этот экран нужно сопоставить с текущей заявкой. Не используйте сохранённый QR из прошлой операции без прямого указания сервиса: реквизиты или назначение могли измениться.
Проверка перед подтверждением
Посмотрите на валюту, полную сумму и название получателя. Если отображение отличается от ожидаемого, не придумывайте объяснение самостоятельно. Получите разъяснение через официальный канал поддержки, сохранив номер заявки. Не отправляйте деньги на новые реквизиты, присланные незнакомым человеком под видом ускорения платежа.
Для банковского перевода сохраните документ со статусом исполнения, датой, суммой и доступным идентификатором. Фотография уведомления о списании может оказаться недостаточной, поскольку не показывает все реквизиты и окончательный статус. Лучше использовать встроенную выгрузку чека или выписки.
Если карта перевыпущена, не создавайте новый аккаунт для решения вопроса с выводом. Сначала выясните в своём банке, что изменилось: только пластиковая карта, номер карты или сам банковский счёт. Затем сообщите поддержке платформы фактические данные без передачи секретных кодов. Ситуация с перевыпуском и ситуация с закрытым счётом требуют разных пояснений. Не обещайте себе, что любой старый маршрут автоматически продолжит работать: подтвердить это должны обслуживающие организации.
Номер карты не совпадает с номером счёта
У карты есть номер на пластике или в приложении, а у банковского счёта — свои реквизиты. Перевыпуск карты не всегда означает открытие другого счёта. При заполнении заявки ориентируйтесь на название поля: номер карты, счёт, телефон и банковский идентификатор нельзя заменять друг другом.
Если поддержка просит подтвердить связь старой карты с вашим счётом, обратитесь в банк за документом, который эту связь показывает. В обычной выписке может быть только счёт без номера карты; в коротком чеке — только последние цифры. Уточните, какого сведения не хватает, прежде чем заказывать новый документ.
В выписке непонятное название получателя
Название в чеке может отличаться от бренда на странице. По одному совпадению суммы нельзя уверенно привязать такую запись к платформе. Сопоставьте время, валюту и номер платёжной операции с данными заявки. Если связь всё ещё неясна, попросите поддержку подтвердить, относится ли указанный получатель к этому платежу.
Не переименовывайте банковский документ и не исправляйте название внутри него для удобства. Сохраните исходник, а рядом добавьте собственную заметку с номером заявки. Она объяснит связь документов, не подменяя сведения банка. Если платёж вам вообще незнаком, вопрос о его происхождении адресуйте банку через привычный канал, отдельно от переписки о пополнении.
Криптовалютный перевод: актив, сеть и адрес
Цифровой актив требует проверки не только названия. Один и тот же тикер может использоваться в нескольких сетях, а принимающий сервис может поддерживать лишь часть сочетаний. Наличие USDT в обоих приложениях ещё не означает совместимость перевода. До отправки должны совпасть актив, сеть и реквизиты конкретной операции.
Запишите адрес из актуальной формы кабинета и сравните его после вставки в кошелёк. Проверять полезно не только первые символы: некоторые ошибки или подмены сложно заметить по короткому фрагменту. Если форма требует дополнительный идентификатор назначения, его нельзя заменять произвольным комментарием. При сомнении остановитесь до отправки.
Учебный расчёт суммы
Допустим, получатель должен увидеть 50 единиц актива, а кошелёк удерживает 1 единицу из отправляемой суммы. При вводе 50 до получателя дойдёт 49. Другой сервис может списывать комиссию сверху: тогда для поступления 50 потребуется баланс 51. Это два разных режима, поэтому инструкция «просто добавьте комиссию» без проверки формы бывает ошибочной.
После отправки сохраните идентификатор транзакции и указанную сеть. Они позволяют проверить, существовал ли перевод и на какой адрес он направлен. Скриншот баланса отправителя значительно менее информативен. При этом публичное подтверждение транзакции само по себе ещё не доказывает её привязку к нужному кабинету.
Не отправляйте тестовую сумму ниже указанного минимального зачисления. Небольшой перевод уменьшает масштаб возможной ошибки только тогда, когда соответствует всем условиям. Если минимальная сумма, комиссия или поддерживаемая сеть непонятны, сначала запросите письменное разъяснение. Перевод цифрового актива может быть технически необратимым; проверка до подтверждения полезнее попыток договориться о возврате после ошибки.
Перевод виден в сети, но зачисления нет
Проверьте не только адрес, но и точную сумму получателю. В истории отправителя иногда крупно показана запрошенная сумма, а фактически передана меньшая после удержания. В обращение включите оба значения, если они различаются. Для поиска нужна сумма конкретной транзакции, а не текущий общий остаток кошелька.
Затем сравните сеть из заявки с сетью отправки. Одинаковое написание адреса в двух интерфейсах не доказывает, что выбрана одна сеть. Если они различаются, прямо сообщите об ошибке. Не выполняйте второй перевод в другой сети с надеждой, что он исправит первый: новая операция не меняет маршрут уже отправленных средств.
Если отправка соответствует заявке, приложите идентификатор транзакции, адрес назначения и время. Попросите проверить именно привязку к аккаунту. Нужное количество подтверждений и возможность восстановления ошибочного перевода должен сообщить принимающий сервис; нельзя вывести эти условия из общего факта, что транзакция существует.
Ошибка обнаружена до отправки
Отмените заполненную форму кошелька и заново получите реквизиты из актуальной заявки. Не исправляйте адрес по памяти и не берите его из истории похожего перевода. После повторной вставки перечитайте сеть и сумму: возврат на предыдущий экран может сохранить не все поля. Если заявка имеет срок действия, проверьте его до подтверждения.
Пополнение через биржу или внешний кошелёк
Запросы о пополнении через Bybit, Binance или другой внешний сервис часто скрывают два разных сценария: обычный вывод цифрового актива на адрес и специальный платёжный метод внутри интеграции. Инструкции для них нельзя смешивать. Наличие похожего названия не гарантирует одинаковый порядок действий, комиссии и подтверждения.
Определите, какую именно операцию предлагает ваш кабинет. Если он выдаёт адрес и сеть, сверяйте параметры с формой вывода внешнего сервиса. Если показывает отдельный платёжный интерфейс, следуйте его текущим условиям. Не заменяйте один маршрут другим только потому, что в старом ролике использован знакомый логотип.
Что сохранить с обеих сторон
Со стороны отправителя нужны дата, актив, сеть, отправленная сумма, удержанная комиссия и идентификатор перевода. Со стороны платформы — номер заявки, ожидаемая сумма и текущий статус. Сочетание этих данных позволяет понять, где возникло расхождение: до отправки, при передаче или при зачислении.
Внешний сервис может сначала обрабатывать заявку внутри своей системы, а затем передать её в сеть. Поэтому «подтверждено приложением» и «существует сетевая транзакция» не всегда одно и то же. Если идентификатор пока отсутствует, вопрос о первом этапе адресуют отправителю. Если перевод виден и параметры совпадают, информацию передают принимающей стороне.
Не покупайте актив у незнакомого посредника исключительно по его обещанию «пополнить за вас». В такой цепочке сложнее доказать принадлежность средств и восстановить последовательность операций. Для пользователя, которому цифровые кошельки незнакомы, разумнее сначала освоить их устройство без перевода на торговый счёт. Удобство рекламируемого метода не компенсирует непонимание сети, адреса и доступа к собственным средствам.
Как оформить вывод средств
Перед созданием заявки посмотрите доступную к выводу сумму. Она может отличаться от общей цифры на экране из-за открытых операций, обработки предыдущих заявок или специальных условий отдельных начислений. Не пытайтесь угадать причину разницы: сначала откройте детализацию счёта и условия активных предложений.
Затем проверьте способ получения. В оферте платформы предусмотрена связь вывода с использованным способом пополнения и реквизитами. Это нужно учитывать заранее, особенно если депозит делался несколькими способами. Конкретное распределение и доступные действия сверяйте в своём кабинете и при необходимости уточняйте у поддержки.
Последовательность оформления
- Запишите исходный доступный остаток.
- Откройте раздел вывода и выберите предложенный метод.
- Укажите сумму в требуемой валюте.
- Сверьте получателя, реквизиты и возможную конвертацию.
- Прочитайте сообщения об ограничениях или документах.
- Подтвердите одну заявку и сохраните её номер.
- Отслеживайте её в истории, не создавая дубликаты без причины.
Предположим, общий баланс показывает 240 единиц, а доступно 180. Заявка на 240 не поможет выяснить происхождение разницы. Нужно определить, чем являются оставшиеся 60: сумма в обработке, условное начисление или другой показатель. Только после этого выбирают корректную сумму.
Если форма не принимает реквизиты, проверьте формат и выбранный метод. Нельзя переносить номер карты в поле банковского счёта или адрес одной сети в форму другой. Не исправляйте отказ путём случайного перебора данных. Сохраните текст ошибки и обратитесь за уточнением, указав, на каком шаге она появилась. Это быстрее, чем последовательность заявок с разными непроверенными реквизитами.
Частичный вывод и остаток на счёте
Для вывода части средств задайте нужную сумму, затем проверьте ожидаемый остаток с учётом показанных расходов. В условном примере доступно 180 единиц, запрошено 70, а дополнительное удержание равно 2. Если удержание идёт сверх суммы заявки, остаток составит 108. Если оно включено в 70, остаток будет 110, но получатель увидит 68. Эти варианты нельзя смешивать.
После создания заявки сохраните размер заблокированной или списанной суммы, если интерфейс его показывает. При последующей сверке учитывайте незавершённый вывод отдельно от уже полученных денег. Иначе можно ошибочно записать его дважды: сначала как уменьшение баланса, затем ещё раз как поступление в банк.
Нужно изменить уже отправленную заявку
Посмотрите, есть ли предусмотренная отмена и какой статус у запроса. Если возможности отмены нет, передайте поддержке номер и конкретную ошибку до создания новой заявки. Не предполагайте, что редактирование реквизитов в профиле автоматически изменит уже принятый запрос.
Если запрос отменён, дождитесь понятного отражения суммы в истории. Лишь затем оформляйте исправленный вариант, когда это допускает кабинет. Сохраните оба номера и отметьте, какой заменяет прежний. При поступлении денег сверяйте их с новой заявкой, а старую оставьте в журнале с фактическим статусом отмены.
Что означают статусы платёжной заявки
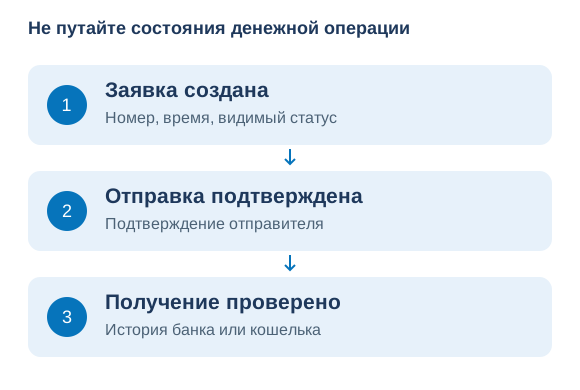
Статус нужно читать в контексте системы, которая его показывает. «Выполнено» у отправителя может означать завершение его части маршрута, а не отражение денег на конечном балансе. Аналогично статус внутри платформы не заменяет выписку принимающего банка. Для ясности всегда называйте источник статуса и время проверки.
| Наблюдение | Чего пока нельзя заключить | Что проверить дальше |
|---|---|---|
| Заявка создана | Что деньги уже отправлены | Было ли подтверждение оплаты |
| Идёт обработка | Что операция потеряна | Условия срока и дополнительные запросы |
| Отправитель завершил перевод | Что получатель его отразил | Идентификатор и реквизиты |
| Платформа отметила исполнение | Что банк уже показал поступление | Документ выплаты и выписку |
| Операция отклонена | Что средства безвозвратно исчезли | Причину и возвратный маршрут |
| Сумма вернулась | Что вернулась полная стоимость | Комиссии и конвертацию |
Какие даты нужны для проверки
Для обращения достаточно хронологии: «14:05 — заявка создана; 14:07 — банк списал сумму; 16:20 — кабинет всё ещё показывает обработку». Укажите часовой пояс. Если банковский чек и кабинет показывают разное время, проверьте их настройки прежде, чем делать вывод о задержке между этапами.
При изменении статуса допишите новую строку в ту же хронологию. Например: «18:40 — отклонено, причина не указана». Запросите у поддержки причину отказа и состояние суммы: осталась ли она на счёте, уже возвращена или находится в обработке. Эти вопросы важнее названия статуса самого по себе.
Деньги списались, но пополнение не пришло
При незачисленном пополнении сначала откройте историю реального счёта: возможно, вы смотрите демонстрационный баланс или другой профиль. Затем найдите операцию в банковской выписке. Если деньги только зарезервированы, уточняйте статус у банка; если окончательно списаны, потребуется документ исполнения. Не считайте всплывающее уведомление о покупке единственным доказательством завершённого перевода.
Если списание подтверждено, сопоставьте сумму, время и реквизиты с текущей заявкой. Небольшое отличие суммы может быть связано с комиссией или неправильным вводом, но заранее объявлять причину нельзя. Для криптовалютного маршрута дополнительно проверяют сеть, адрес и идентификатор транзакции. Для банковского — официальный документ исполнения.
Сообщение о незачисленном платеже
Подготовьте текст: «По заявке [номер] от [дата и время с часовым поясом] отправлено [сумма и валюта] методом [название]. Отправитель показывает [точный статус]. В кабинете отображается [точный статус]. Прилагаю документ операции. Прошу проверить привязку платежа и сообщить, какие сведения необходимы».
В сообщение не нужно включать пароль, одноразовые коды или полный секретный доступ к кошельку. Документы передавайте через подтверждённый канал платформы, соблюдая требования формы к скрытию лишних данных. Если поддержке нужен иной формат, попросите перечислить необходимые поля, а не отправляйте всю финансовую историю на всякий случай.
До ответа не повторяйте платёж ради «разблокировки» предыдущего. Если незнакомый собеседник требует дополнительный перевод, сначала проверьте, действительно ли это официальный канал. Разбор уже совершённой операции начинается с её идентификаторов. Новая отправка денег создаёт новый риск и не является доказательством права на зачисление старой суммы.
Сумма не совпала с созданной заявкой
Предположим, в заявке указано 5 000 рублей, а банковский документ показывает перевод 4 950. Сначала выясните, почему изменилось число: вы ввели другую сумму, банк удержал плату из перевода или форма показывала другой итог. Не отправляйте недостающие 50 рублей отдельным платежом без инструкции. Маленький второй перевод может не связаться с первой заявкой и потребовать самостоятельного разбора.
Сообщите поддержке сумму заявки, сумму документа и номер операции. Если требуется доплата, получите понятный порядок и новые реквизиты в официальной процедуре. Если предусмотрен возврат или ручная привязка, сохраните ответ и ожидаемый результат. До него не отмечайте заявку как полностью решённую только потому, что обращение принято.
При превышении суммы действует тот же принцип. Если вместо 5 000 отправлено 5 500, не создавайте фиктивную вторую заявку на разницу задним числом. Сначала объясните ошибку и спросите, как будет учтён фактически полученный платёж. В собственном журнале укажите реальное списание 5 500, а незачисленную часть выделите отдельно до выяснения.
Вывод задерживается: порядок проверки
Для задержавшегося вывода нужны две даты: принятия заявки и фактической отправки денег. В пп. 5.8–5.9 политики платежей указаны пять рабочих дней на вывод со счёта и возможность запросить расследование, если отправленные средства не поступили за пять рабочих дней. Это разные этапы; документ не обещает поступление в банк сразу после нажатия кнопки. Если кабинет показывает иной срок, сохраните его и запросите объяснение расхождения.
Проверьте, принят ли запрос в обработку и не требуется ли документ. Затем уточните, с какой даты поддержка отсчитывает срок. У заявки, созданной вечером пятницы, и перевода, отправленного во вторник, будут разные контрольные даты. В обращении укажите обе, если они известны, и попросите подтвердить дату отправки документом.
Три вопроса для поддержки
- На каком этапе находится заявка с указанным номером?
- Требуется ли какое-либо действие или документ с моей стороны?
- Каким документом подтверждается отправка, если она уже выполнена?
Допустим, заявка создана вечером пятницы, а срок привязан к рабочим дням конкретного участника. Выходные могут учитываться иначе, чем ожидает пользователь. Это не означает, что любая задержка объясняется календарём; пример показывает, почему сначала нужно выяснить правило отсчёта.
Если указанный срок прошёл, приложите хронологию и попросите обновлённый статус с конкретным следующим действием. Не создавайте десятки одинаковых обращений: это затрудняет сохранение единой истории. При отсутствии содержательного ответа используйте предусмотренную процедуру претензии и сохраняйте номера обращений. За правовой оценкой конкретного спора следует обращаться к специалисту соответствующей юрисдикции; информационная статья не устанавливает права сторон и не обещает успешное взыскание.
Платформа сообщает об отправке, банк не находит поступление
Попросите документ выплаты с суммой, валютой, датой и доступным идентификатором поиска. Передайте его банку и спросите, достаточно ли этих сведений для розыска. Если банк запрашивает дополнительный номер, запишите его точное название и передайте вопрос отправителю. Не пытайтесь заменить один идентификатор другим только потому, что оба выглядят как длинная последовательность символов.
Сопоставьте реквизиты в документе с собственными. Ошибка в одной цифре, закрытый счёт и задержка при верных данных требуют разных действий. Если реквизиты верны, укажите это в следующем обращении. Если нет, сообщите, какое поле отличается и откуда взято правильное значение. Полные реквизиты передавайте только через предназначенный для этого закрытый канал.
Когда два участника отсылают друг к другу, сохраняйте ответы и задавайте каждому вопрос в пределах его этапа. Отправителю — когда и по каким данным отправлено; получателю — найден ли перевод по представленному документу и чего не хватает для поиска. Общее сообщение «другая сторона ничего не знает» не добавляет сведений. Копия конкретного запроса банка с названием недостающего поля обычно полезнее.
Верификация и документы для платежей
Документальная проверка нужна для установления связи между человеком, аккаунтом и источником средств. Полный перечень зависит от обстоятельств и официального запроса. Не существует универсального комплекта, который гарантированно подходит каждому пользователю, поэтому не стоит заранее загружать в случайные формы всё, что хранится на устройстве.
Подготовьте качественное изображение или файл именно требуемого документа. Проверьте читаемость, отсутствие обрезанных важных полей и соответствие имени. Не редактируйте содержание, не меняйте даты и не пытайтесь «исправить» выписку графическим редактором. Если документ объективно содержит старую информацию, объясните расхождение и уточните допустимый способ подтверждения.
Минимизация лишнего раскрытия
Уточните, какие реквизиты должны быть видны, а какие разрешено закрыть. Правила разных проверок могут отличаться; произвольное скрытие всех номеров иногда делает документ непригодным. При этом пароли, PIN-коды, одноразовые коды и секретные фразы восстановления не являются документами о владении счётом и не должны передаваться поддержке.
Если доступен только электронный документ, спросите, принимается ли исходный файл из банка. Снимок экрана и банковская выписка могут иметь разный объём сведений. Не заменяйте требуемый документ похожим изображением без пояснения.
После отправки сохраните дату, название файла и номер обращения. Если поступил отказ, запросите конкретную причину: нечитаемость, отсутствующее поле, несовпадение данных или иной формат. Исправлять понятный недостаток эффективнее, чем многократно пересылать тот же файл. Дополнительные вопросы об аккаунте разобраны в разделе регистрации, а здесь главное — сохранить доказуемую связь документов с конкретным платежом.
Смена реквизитов и несколько источников пополнения
Проблема часто появляется, когда человек использовал несколько карт, а затем хочет получить весь остаток одним способом. Для расчёта и согласования маршрута нужна история пополнений. Если она заранее не сохранена, восстановите её из кабинета и документов отправителей. Не смешивайте реальные депозиты, торговый результат и бонусные начисления.
Составьте таблицу: дата, метод, последние безопасные идентификаторы реквизитов, валюта и сумма. Полные номера не нужны для личной сводки, если их можно найти в исходном документе. Такая таблица помогает объяснить ситуацию без пересылки множества несвязанных скриншотов.
Пример распределения истории
Предположим, было два пополнения: 60 единиц с одного инструмента и 40 с другого. Доля первого источника составляет 60%, второго — 40%. Это арифметика истории внесения, а не готовое разрешение самостоятельно выбирать пропорции вывода. Применение правил к вашему остатку и торговому результату нужно сверять с платформой.
Если старый инструмент закрыт, получите документ или пояснение обслуживающего сервиса. В обращении укажите, что именно недоступно и с какого момента. Не используйте счёт родственника как очевидную замену: принадлежность получателя остаётся отдельным вопросом.
Избегайте хаотичной смены способов ради ускорения. Каждая новая цепочка увеличивает число документов и возможных расхождений. Если причина изменения техническая, опишите её прямо: карта перевыпущена, счёт закрыт, метод исчез из формы. Это фактические обстоятельства. Формулировка «хочу другим способом» не даёт поддержке достаточно данных, чтобы объяснить допустимый порядок действий.
Депозит внесён одним способом, прибыль превышает его сумму
Не считайте, что правило возврата первоначального внесения автоматически описывает весь торговый результат. В п. 5.11 политики платежей способ перевода прибыли сверх депозита связан с согласованием между компанией и клиентом. Поэтому при нескольких источниках заранее уточняйте отдельно возврат внесённых сумм и получение остатка сверх них.
Для обращения подготовьте две величины: сколько всего внесено и сколько требуется вывести сейчас. Если вы уже получали выплаты, укажите их отдельно. Например: внесено 200, ранее выведено 80, текущая заявка 150. Из этих чисел нельзя без истории решить, какая часть сегодняшней заявки считается возвратом депозита. Поддержке понадобится распределение предыдущих операций, а не только текущий баланс.
Не пытайтесь назначить нужное распределение комментариями в форме платежа, если такого порядка нет в правилах. Получите ответ по своему счёту и сохраните его вместе с заявкой. При следующем выводе проверьте, применим ли тот же ответ к изменившимся суммам и доступным методам. Разовое согласование другого способа не следует считать бессрочным разрешением на любые новые реквизиты.
Бонусы и доступная к выводу сумма
Бонусное начисление нельзя автоматически считать собственными деньгами, готовыми к получению. В условиях предложения могут быть требования к обороту, ограничения и последствия отмены. До активации нужно понимать, какой показатель увеличивается и какие средства остаются доступны без выполнения дополнительных условий.
Предположим, пользователь внёс 100 единиц и увидел ещё 30 условных бонусных единиц. Общая цифра 130 не доказывает, что заявка на вывод 130 будет доступна сразу. Для ответа нужны правила конкретного предложения и детализация баланса. Процент увеличения счёта сам по себе не описывает денежную ценность акции.
Что выяснить до платежа
Проверьте, включается ли бонус автоматически, можно ли отказаться до подтверждения и как получить текст условий. Если бонус не нужен, убедитесь, что итоговый экран соответствует выбранному варианту. Не предполагайте, что отсутствие введённого промокода всегда означает отсутствие любых акционных условий: смотреть нужно фактическое состояние формы.
Если начисление уже появилось, не совершайте сделки только ради проверки, «разблокируется ли вывод». Сначала откройте условия отмены и запросите расчёт последствий, если они непонятны. Дополнительный оборот несёт риск потери реальных средств, а не только расходует условный бонус.
Подробные учебные формулы, сравнение вариантов и вопросы для поддержки собраны в разделе бонусов и промокодов. Для платёжной задачи ключевой принцип проще: записывайте собственные внесения и условные начисления раздельно. Тогда разница между балансом и доступной суммой становится предметом проверки, а не неожиданностью в момент, когда деньги понадобились вне платформы.
Когда сумма нужна целиком на внешнем счёте
Если вы рассчитываете получить определённую сумму, проверьте, вычитаются ли расходы из выплаты. Заявка на 100 единиц не всегда означает поступление ровно 100. Для планирования нужны все удержания, указанные выбранным методом, и валюта получателя. Если окончательный курс станет известен позднее, точный результат заранее посчитать нельзя.
При известной фиксированной плате расчёт прост: чтобы после удержания 2 осталось 100, отправляемая сумма должна быть 102. Но если дополнительно удерживается 1% от заявки, нужно решить уравнение: сумма × 0,99 − 2 = 100. Получается примерно 103,03. Подстановка 103 даст 99,97. Пример показывает, почему простое прибавление одного процента к желаемому поступлению может не дать точного результата.
Это расчёт расходов, а не предложение увеличивать депозит. Сначала проверьте, хватает ли доступных средств и позволяет ли форма такую точность. Округление, минимум и ограничения получателя могут изменить итог. В заявке используйте только параметры, которые подтверждены вашим способом, а полученную сумму сверяйте после исполнения.
Если поступление разбито на несколько частей
Не считайте первую часть окончательным результатом, пока не выяснен статус всей заявки. Запишите каждое поступление отдельно: дата, сумма, валюта и реквизиты отправителя. Затем сравните их сумму с ожидаемой выплатой и спросите, относится ли каждая запись к одному запросу.
Например, по заявке на 120 единиц пришло 70 и позднее 48. Итого получено 118, разница составляет 2. Она может объясняться подтверждёнными расходами, незавершённой частью или иным обстоятельством; сами числа не устанавливают причину. Передайте поддержке обе записи и попросите подтвердить завершение заявки и расчёт удержаний.
Если в этот же день ожидались другие выплаты, не объединяйте все входящие суммы только по близкому времени. Найдите связь по документам и идентификаторам. До подтверждения оставьте назначение спорного поступления неустановленным. Иначе одна выплата случайно закроет в журнале две заявки, а действительно недостающая сумма останется незаметной.
Журнал платежей и сверка баланса
Личный журнал позволяет оценивать фактическое движение денег независимо от внешнего вида терминала. Для каждой операции достаточно нескольких полей, но заполнять их нужно последовательно. Особое значение имеют валюта и знак суммы: пополнение счёта платформы одновременно является расходом вашего внешнего кошелька.
| Поле журнала | Пример записи | Назначение |
|---|---|---|
| Дата и время | 03.10, 14:20 МСК | Связать события |
| Тип | Пополнение или вывод | Не смешать направления |
| Внешняя сумма | 9 450 рублей | Учесть полный денежный поток |
| Сумма счёта | 100 единиц | Сверить кабинет |
| Идентификатор | Номер заявки | Найти операцию |
| Документ | Имя сохранённого файла | Подтвердить запись |
| Статус | В обработке или исполнено | Отделить ожидание от результата |
Проверка движения без сложной бухгалтерии
Начальный остаток плюс зачисленные депозиты, плюс реализованный результат, минус исполненные выводы и относящиеся к счёту удержания должны объяснять конечный остаток. Условные начисления ведите отдельно, если они не являются свободными денежными средствами. Открытые операции также могут требовать отдельного представления.
Допустим, в начале было 80 единиц, поступило 100, торговый результат составил минус 15, а исполненный вывод — 50. Расчётный остаток равен 115. Если интерфейс показывает 145, нужно выяснить происхождение дополнительных 30, а не сразу объявлять их прибылью. Возможно, это бонус или иной показатель; подтверждение ищут в истории.
Журнал полезен и без торговли. Он показывает цену конвертации, возвращённые суммы и незавершённые заявки. Храните копию отдельно от браузера и не включайте в таблицу секретные данные. Для финансового и налогового учёта сохраняйте исходные документы: собственная таблица помогает ориентироваться, но не заменяет официальную выписку.
Как вести переписку и оформлять претензию
Начните обращение с номера заявки и проблемы: «Вывод отмечен исполненным, но поступления в банковской выписке нет». Далее укажите сумму, валюту и даты. Добавьте один запрос: предоставить подтверждение отправки, объяснить отказ или найти депозит по чеку. Так сотруднику не придётся выяснять, идёт ли речь о пополнении, выводе или доступе в кабинет.
Структура обращения
Начните с краткого предмета: «Проверка вывода по заявке…». Далее перечислите факты в хронологическом порядке, укажите суммы с валютами и точные статусы. Затем сформулируйте запрос: подтвердить этап, объяснить отказ, предоставить документ отправки или перечислить недостающие сведения. Завершите списком приложений.
Если в ответе не назван этап обработки, спросите прямо: «Деньги уже отправлены или заявка ещё проверяется?» Если прислали общую ссылку на правила, укажите неразрешённый вопрос и дату предыдущего обращения. Сохраняйте ответы целиком: они пригодятся, если следующий сотрудник даст другую информацию о той же заявке.
В ситуации, когда платформа сообщает об исполнении, а банк не видит поступления, запросите подтверждение выплаты с данными, пригодными для поиска у получателя. Затем передайте документ своему банку через его официальный канал. При обратной ситуации, когда банк подтверждает отправку, документ нужен принимающей стороне.
Не передавайте доступ к устройству человеку, который обещает «проверить кабинет за вас». Для проверки транзакции обычно нужны документы и идентификаторы, а не управление вашим браузером. Если разбирательство выходит за рамки технической поддержки, собранная хронология пригодится для консультации у профильного специалиста. При этом ни один шаблон обращения не гарантирует определённый исход спора.
Ошибки, которые усиливают платёжную проблему
При зависшей оплате не создавайте второй перевод, пока не проверены банк и история кабинета. При отказе в выводе не меняйте одновременно карту, сумму и данные профиля. Иначе в переписке появятся несколько разных операций, а причина исходного отказа останется неизвестной. Исправляйте конкретное поле или выполняйте конкретный запрос поддержки.
Отдельный риск связан с предложениями «вернуть деньги за комиссию». Незнакомый человек может ссылаться на задержку и выдавать себя за сотрудника, юриста или технического специалиста. Проверяйте контакт самостоятельно через официальный интерфейс. Номер обращения, известный собеседнику, тоже не является достаточным доказательством полномочий, если вы ранее публиковали его открыто.
Типичные неверные действия
- Оплата по старым реквизитам без проверки новой заявки.
- Использование чужого платёжного инструмента ради удобства.
- Отправка цифрового актива в неподтверждённой сети.
- Смешивание бонусного остатка с собственными внесениями.
- Передача одноразового кода человеку из переписки.
- Удаление истории после появления ошибки.
- Создание дубликатов вывода без понимания статуса.
Ещё одна ошибка — пытаться компенсировать задержку торговлей. Ожидание платежа не улучшает качество решений на рынке. Если средства нужны для обязательных расходов, дополнительный риск не решает проблему ликвидности. Разделяйте технический разбор перевода и решение о новых сделках.
Официальное предупреждение о рисках обращает внимание в том числе на комиссии, валютные изменения и риск контрагента. Для собственного расчёта разделите торговый результат, расходы на перевод и разницу курсов. Тогда при меньшем поступлении будет видно, какой вопрос задавать банку или платформе. Отзыв другого пользователя этих данных о вашей операции не содержит.
Частые вопросы о пополнении и выводе
Выводит ли Pocket Option деньги всем пользователям?
Универсальное обещание дать нельзя. Конкретная заявка зависит от состояния счёта, соблюдения условий и работы участников перевода. История одного вывода не доказывает гарантированное исполнение всех будущих. Проверять следует документы и статус собственной операции, а общую оценку сервиса строить на нескольких независимых видах данных.
Можно ли вывести деньги без верификации?
Не стоит планировать вывод на предположении, что документы точно не потребуются. Посмотрите требования своего кабинета и действующие правила. Если запрос уже появился, уточните перечень и безопасный канал передачи. Отсутствие проверки при пополнении не доказывает её отсутствие на следующем этапе.
Какая минимальная сумма вывода?
Сверяйте минимум выбранного метода непосредственно перед созданием заявки. Общие положения и условия конкретного платёжного способа могут различаться. Значение из старой статьи не является гарантией для сегодняшнего аккаунта, валюты и маршрута.
Можно ли получить деньги на другую карту?
Это нужно согласовывать с учётом способа внесения и принадлежности реквизитов. При перевыпуске или закрытии старой карты сначала соберите сведения банка. Не используйте чужую карту как самостоятельное решение проблемы.
Что делать, если кнопка вывода недоступна?
Запишите текст сообщения, доступную сумму и состояние незавершённых операций. Проверьте уведомления о документах и бонусных условиях. Если причина не указана, обратитесь в поддержку с конкретным описанием, не меняя данные аккаунта наугад.
Стоит ли переводить больше ради экономии комиссии?
Размер комиссии не должен определять сумму, которую вы готовы подвергнуть риску. Сначала устанавливают допустимый бюджет, затем выбирают маршрут. Иногда отказ от операции экономит больше, чем увеличение депозита ради меньшего процентного расхода.
Два платежа одинакового размера: как не перепутать
Если в один день отправлены две одинаковые суммы, ориентироваться только на число нельзя. У каждой операции должен быть собственный идентификатор. Допустим, утром внесено 3 000 рублей, а вечером ещё 3 000 рублей. Один платёж зачислен, второй остаётся без результата. В обращении укажите оба номера и прямо отметьте, какой подтверждён. Иначе сотрудник может найти исполненную операцию и ответить о ней, хотя вопрос относится к другой.
Сравните время, источник и документ каждого перевода. Если банк показывает один окончательный платёж и одно резервирование, это тоже следует описать отдельно. Не объединяйте их в утверждение о списании 6 000 рублей, пока выписка не подтверждает такой итог. Точный учёт не ослабляет претензию, а делает её проверяемой.
Получена сумма меньше заявленной: как построить расчёт
Начните с валюты. Если заявка была на 100 единиц, а банк получил 8 700 рублей, прямое вычитание бессмысленно. Нужны курс и расходы каждого этапа. Если же заявлено и получено в одной валюте, запишите разницу и найдите строки удержаний. Не называйте разницу комиссией платформы, пока неизвестно, кто её удержал.
Пример: заявлено 100, платёжный документ отправителя показывает 98 после удержания 2, получатель отражает 97 после собственной платы 1. Общий расход равен 3, но ответственность за два удержания относится к разным участникам. Если документ отправителя показывает 100, а получатель — 97, требуются сведения принимающей стороны и возможного посредника. Один скриншот конечного баланса не объясняет всю цепочку.
Возврат ошибочного перевода и торговый результат
Не смешивайте просьбу найти технически ошибочный платёж с желанием вернуть деньги после неудачной торговли. Это разные основания обращения и разные наборы документов. В первом случае проверяют маршрут, реквизиты и исполнение; во втором — историю операций и договорные условия. Нельзя оформлять заведомо недостоверное описание операции ради желаемого результата. Укажите факты и получите оценку допустимых действий у обслуживающего сервиса или профильного специалиста.
Как проверить отзыв «деньги не выводят»
Для оценки конкретного случая важны сумма, дата принятия заявки, её статус и переписка о причинах. Сообщение без этих данных описывает впечатление автора, но не позволяет отличить задержку, отказ и незавершённую проверку. Положительный отзыв с одним скриншотом поступления также не устанавливает условия для остальных пользователей.
Если вы собираете сведения перед внесением денег, ищите последовательность событий и завершение истории. Иногда первая публикация остаётся в поиске, а пояснение о возврате или отказе находится в более позднем сообщении. Сравните даты и убедитесь, что речь об одном аккаунте и той же операции. Не переносите подтверждённый результат по одной сумме на будущий вывод другого размера.
Для собственной проблемы полезнее составить такую же проверяемую историю, чем спорить под чужим отзывом. Сохраните первичный документ, ответ поддержки и окончательное поступление либо отказ. Если решите публиковать описание, скройте персональные реквизиты и оставьте суммы, даты и смысл статусов. Разделите то, что видно в документах, и вашу версию причины. Это позволит читателю оценить случай без доступа к вашим секретным данным.
Минимальный депозит, предел вывода и расчёт перед платежом
Откуда брать минимальную сумму
В разделе неторговых операций публичной оферты приведены общие минимумы: пополнение 0,1 USD и вывод 10 USD, если не указано иное. У отдельного способа могут быть другие ограничения. Поэтому эти цифры нельзя использовать как обещание, что карта, рублёвый перевод или выбранная криптовалюта примут любую сумму начиная с общего минимума.
Откройте именно тот метод, которым собираетесь платить, и посмотрите допустимый диапазон. Если он указан в другой валюте, не переводите минимум по случайному курсу из поиска: итоговая сумма должна соответствовать форме. Для цифрового актива проверьте, относится ли минимум к отправленной или полученной сумме. Удержанная по пути комиссия может оставить перевод ниже порога.
Если в форме нет верхнего предела, это не доказывает отсутствие ограничений. При большой для вас сумме запросите условия конкретного метода до отправки. Не дробите платёж ради обхода проверок: отдельные переводы создают отдельные заявки и могут суммироваться по правилам обслуживающего сервиса.
Можно ли вывести на Сбер, Т-Банк или через СБП
Название банка в поисковом запросе не определяет доступность вывода. В кабинете проверьте, предлагается ли нужный способ именно для получения денег. Банк, с которого вы отправили рубли, платёжный посредник и метод в форме платформы могут называться по-разному. Для обращения сохраните все три названия, если они присутствуют в документах.
Перевод по номеру карты, банковский перевод на счёт и перевод по номеру телефона — разные формы реквизитов. Не вставляйте номер телефона в поле карты и не заменяйте номер счёта номером пластика. Если нужного варианта нет в списке, спросите, как получить средства с учётом ранее использованного способа внесения. Старый ролик с логотипом банка не подтверждает, что этот маршрут сейчас доступен вашему профилю.
Что посчитает калькулятор расходов
Задайте сумму, расходы и курс в указанных единицах. Например, из 10 000 рублей после удержания 200 останется 9 800. При курсе 98 рублей за единицу это даст 100 единиц на счёте. Если удержание вырастет до 400, получится около 97,96. Калькулятор использует введённые числа; он не получает персональные тарифы банка и платформы.
Если комиссия задана процентом, сначала переведите её в деньги. Два процента от 10 000 рублей — 200 рублей. При дополнительной фиксированной плате 50 рублей общий расход составит 250. Убедитесь, что обе платы действительно удерживаются из суммы: если одна списывается сверху, изменится расход банка, а не сумма зачисления. Один и тот же процент при разных правилах удержания даёт разные результаты.
Направление курса тоже имеет значение. «98 рублей за единицу» означает деление рублёвой суммы на 98. Обратный курс — примерно 0,010204 единицы за рубль — потребовал бы умножения. Если результат неожиданно вырос в тысячи раз, сначала проверьте именно единицы, затем десятичный разделитель.
Что проверить после отмены или возврата
Найдите отдельную запись о возврате у отправителя. Исчезнувшая заявка в кабинете и восстановленный доступный баланс ещё не подтверждают поступление в банк. Сопоставьте первоначальное списание и обратное зачисление по сумме и валюте. Если они различаются, выделите отдельно комиссию, изменение курса и необъяснённый остаток.
Например, списано 5 150 рублей с учётом платы, а вернулось 5 000. Разница 150 рублей может соответствовать исходной комиссии, но это нужно подтвердить тарифом и выпиской. Если вернулось 4 900, отдельно выясняйте происхождение ещё 100 рублей. В обращении приведите обе операции и попросите расшифровать разницу, а не объявляйте всю сумму одним неизвестным удержанием.